税務調査の調査官はどんな人?「10年職歴」で経歴を分析する対策法を元国税調査官が解説


おはようございます!八尾市のいしい税理士・行政書士事務所(元国税調査官)の石井です。
税務調査の連絡が入ると、「どんな調査官が来るのだろうか」「厳しい人だったらどうしよう」と不安になる経営者・経理担当者は多いはず。実は、やってくる調査官の経歴は、事前にかなりの精度で分析できます。
税務調査に強い税理士は、調査の連絡が入った瞬間から「調査対策」を開始しています。その武器が、今回紹介する「10年職歴」(または「税務職員録データベース」)です。
「彼を知り己を知れば百戦殆うからず」という言葉のとおり、調査官がどのような経験を持ち、組織の中でどういう立ち位置にいるのかを事前に把握できれば、調査当日の展開を予測し、精神的な余裕を持って対応できます。
今回のブログでは、「10年職歴」の活用法、経歴から読み解くべき具体的なポイント、そして交渉のキーマンとなる「統括官」の対策までを解説します。
「10年職歴」とは?|調査官の経歴がわかるプロの情報源
一般の「職員録」では不十分な理由
税務署の人事配置を知るための資料として、各地域の出版社や一部の税理士会が発行している「国税局職員録」があります。これを見れば、現在その税務署に誰が所属しているかを確認可能。
しかし、税務調査の対策としてはこれだけでは不十分です。現在の所属だけでは「その調査官がどのようなキャリアを歩んできたか」が見えないからです。
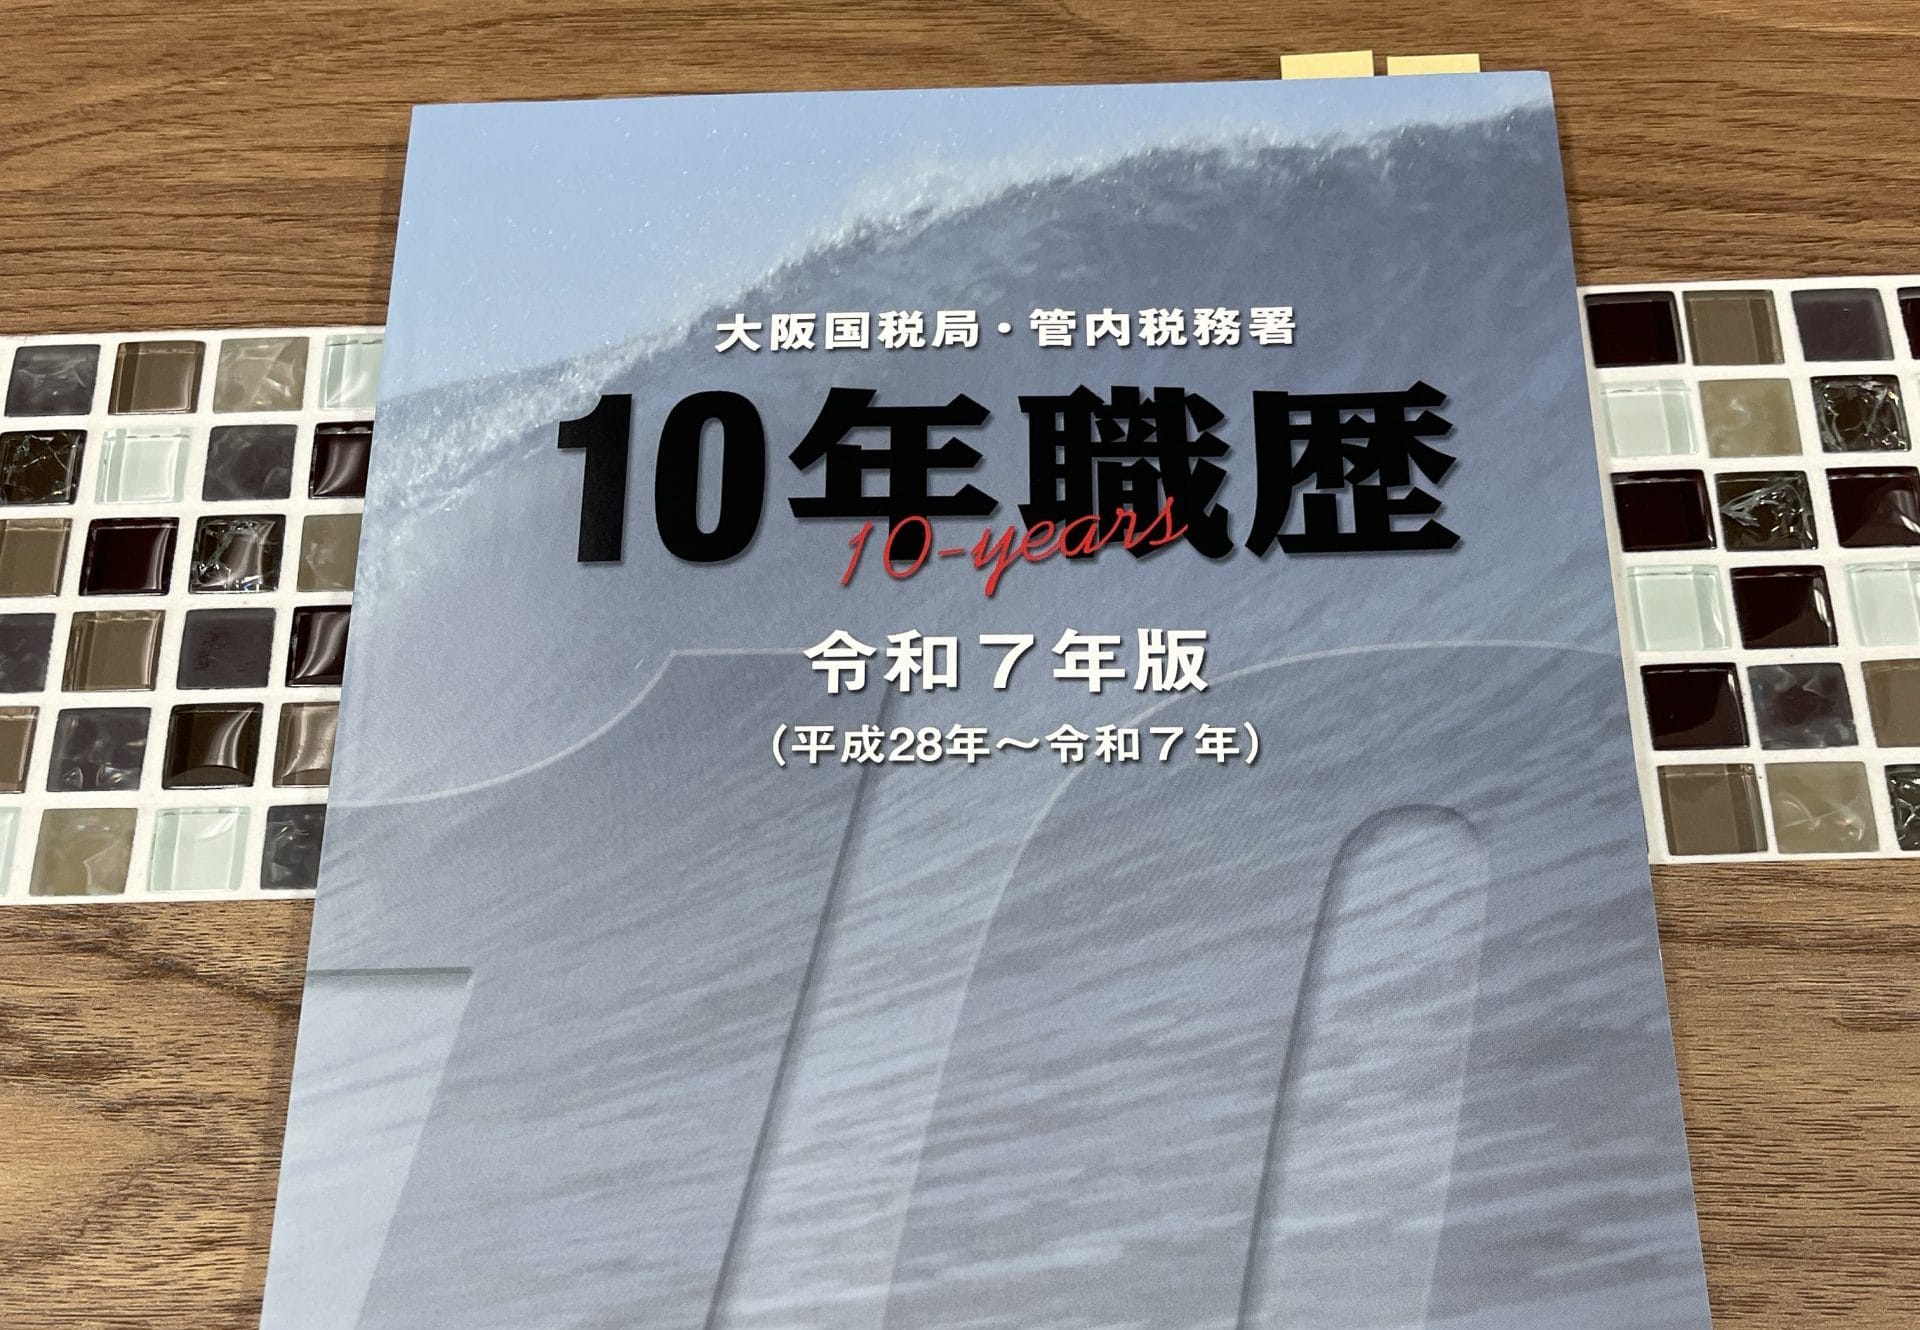
そこで活用するのが、株式会社税経などから発行されている「10年職歴」。税務研究会などが提供している「税務職員録データベース」も、同様の情報源として重宝されています。
「点」ではなく「線」でキャリアを見る
「10年職歴」の最大の特徴は、その名のとおり、全税務職員の過去10年間にわたる異動経緯が一覧で確認できる点にあります。
| 資料 | わかること | 対策への活用度 |
|---|---|---|
| 国税局職員録 | 現在の所属・肩書き(点) | △ |
| 10年職歴・税務職員録データベース | 過去10年の異動経緯(線) | ◎ |
例えば、ある調査官の履歴が次のように記載されているとします。
- 現在:〇〇税務署 法人課税部門 特別国税調査官
- 2年前:××税務署 法人課税部門 上席国税調査官
- 5年前:△△国税局 資料調査課 国税調査官
このように「線」でキャリアを追うことで、単なる現在の所属以上に、その人物の「得意分野」「調査スタイル」「厳しさの度合い」が浮き彫りになるということです。
税務調査に強い税理士事務所が、毎年コストをかけて最新版を購入し常備しているのは、この情報が追徴税額や調査終了までの期間を左右するほど重要だから。税理士をお探しの方は、「事務所に10年職歴はありますか?」と質問してみるのも、その事務所の調査対応力を測る1つの確認方法です。
調査官の「肩書き」を確認する|3つのランクと決裁権

調査官の氏名が判明したら、まず現在の肩書きを確認します。税務署の調査官は、大きく次の3つのランクに分類されます。
① 上席国税調査官(上席)
ベテラン層。経験豊富ですが、必ずしも「怖い」わけではありません。
② 国税調査官(調査官)
中堅層。上席の一歩手前のランクです。
③ 財務事務官(事務官)
国税に入って3年未満の若手・新人層。職員録や職歴に「調査官」等の記載がなく単に氏名だけがある場合は、この「事務官」であることが多いです。
ここで誤解してはいけないのが、「上席だからその場で決裁できる」わけではない点。現場に来る調査官には、上席も含めて税務調査の最終的な「決裁権」がありません(詳細は後述します)。彼らはあくまで事実関係を確認し、上司に報告する必要があります。
「上席だから怖い」と過度に萎縮する必要はありません。50代の上席であれば「出世できなかった調査官」ということもあります。一方で、「事務官だから楽勝だ」と油断するのも禁物。事務官の後ろには、教育係としての厳しい上席や上司がついていることもあるからです。
経歴パターン別の傾向と対策|元国税調査官の視点

ここからが「10年職歴」の真骨頂です。調査官が過去にどこにいたかによって、調査の展開も取るべき対策も劇的に変わります。典型的な5つのパターンを紹介します。
| パターン | 経歴の特徴 | 警戒度 |
|---|---|---|
| A:プロパー型 | 法人課税部門一筋 | 中 |
| B:内部部門出身型 | 署内で申告書処理を担当 | 中 |
| C:管理部門出身型 | 管理運営・総務(官房系)が長い | 低〜中 |
| D:交流・転課型 | 専門外部門からの異動 | 低〜中 |
| E:リョウチョウ・トクチョウ出身型 | 資料調査課・特別調査部門の経験あり | 高 |
パターンA:法人税一筋の「プロパー型」
過去の経歴を見ても、ずっと各税務署の法人課税部門を渡り歩いているタイプ。
傾向:税法の知識も実務経験も豊富で、オーソドックスな調査を行います。調査官によって能力のバラツキがあります。
対策:奇をてらった対策よりも、正攻法でしっかり資料を準備することが重要です。
パターンB:システム重視の「内部部門出身型」
同じ課税部門でも、外回りの調査ではなく、署内で申告書や申請書の処理を行う「内部部門」に長くいたタイプ。
傾向:国税の管理システム(KSKシステム)のデータと実際の申告書との数値の矛盾を見つけるのが得意です。一方で、ビジネスの現場感覚には疎い傾向があります。
対策:重箱の隅をつつくような細かい指摘をしてくる可能性があります。「実務上こうならざるを得ない」という現場のリアリティを丁寧に説明する忍耐が必要です。
パターンC:管理・総務畑からの「管理部門出身型」
長く管理運営部門や総務(官房系)にいて、久しぶりに調査現場に戻ってきたタイプ。
傾向:最新の税制改正を把握していなかったり、税法そのものを忘れていたりすることがあります。その代わり、基本的な処理ミス(期ズレなど)には敏感です。総務系であれば、他の部署よりもビジネスの現場感覚をわかってくれる傾向があります。
対策:難しい税務論点よりも、基本的な経理処理のミスがないかを重点的にチェックしておきましょう。
パターンD:他部門からの「交流・転課型」
国税組織には「交流」といって、人材育成のために2〜3年程度、専門外の他部門(例:資産税や徴収部門など)へ異動させる仕組みがあります。または、完全に部門を異動(転課)して日が浅いケース。
傾向:法人税や消費税の詳しい知識が不足しているケースが多々あります。専門用語が通じなかったり、的外れな指摘をしてきたりすることも。
対策:相手は知識に自信がないため、過度に法律を振りかざすと意固地になるリスクがあります。条文ではなく、「税務解説本」や「手引」などのわかりやすい資料を見せて説明する方が、相手も上司に報告しやすく、納得してもらいやすいです。
パターンE:最警戒の「リョウチョウ・トクチョウ出身型」
最も警戒すべきなのが、国税局の「資料調査課(通称:リョウチョウ)」や、税務署の「特別調査部門(通称:トクチョウ)」に在籍していた経験がある調査官です。
傾向:彼らは「不正発見」のプロフェッショナル。質問検査権ギリギリの強引な調査や、無予告調査、執拗な反面調査を行う傾向があります。「修正申告に応じないなら更正(税務署等が税額を決定)」といった強気な姿勢を見せることも。
対策:非常にタフな交渉になります。曖昧な回答は命取りになることもあるため、税理士と綿密に打ち合わせし、理論武装を完璧にして臨む必要があります。
「トクチョウ」の規模が大きくなったものが「リョウチョウ」というイメージでOKです。リョウチョウについては、次のブログで詳しく解説していますので、税務調査を詳しく知りたい方はご覧ください。

その他、国税局の「国際調査部門」や税務署の「特別国税調査官部門(通称:トッカン)」もかなり手ごわい部署です。
※国際関係の部署名は国税局により異なる場合があります
真の司令塔「統括官」|調査の深さを決めるのは上司

担当調査官の分析が終わったら、次に目を向けるべきは、その調査官の上司である「統括国税調査官(統括官)」です。
調査の「深さ」と「終了」を決めるのは統括官
前述のとおり、現場に来る調査官には決定権がありません。グレーゾーンの判断が必要になった場合や、調査を終了するか継続するかを決める場合、調査官は必ず統括官に報告し、指示を仰ぎます。
つまり、税務調査の実質的な「司令塔」は統括官です。
現場の調査官が「もう問題ない」と思っていても、統括官が「もっと掘り下げろ」「事実認定が甘い」と指示すれば、調査は終わりません。逆に言えば、統括官さえ納得すれば調査は終わるということです。
統括官の職歴から戦略を立てる
統括官の職歴も「10年職歴」で確認できます。大きく2つのタイプに分かれます。
① 順当な出世タイプ(現場叩き上げ)
税務署の上席などを経て、順当に統括官になったタイプ。現場の苦労を知っているため、バランス感覚があり、話が通じやすい傾向があります。
② エリート・強硬派タイプ(リョウチョウ・トクチョウ・査察部出身)
統括官自身が、資料調査課・特調・査察部(通称:マルサ)での経験が長い場合です。こだわりが強い人が多く、部下に対しても「厳しい調査」を求める傾向があります。担当調査官が穏やかな人物でも、背後にこのタイプの統括官がいる場合、調査は厳しくなります。
なお、査察部の経歴が長い場合は、強制調査に基づく調査経験が中心のため、通常の調査で必要となる法人税や消費税の詳しい知識が不足しているケースもあります。税法や法令解釈通達での議論をする場合は攻略が比較的容易です。
担当調査官と話が噛み合わない場合は、「統括官と直接話をさせてほしい」と伝えるのも一つの手。ただし、このタイプの統括官が出てくると、かえって事態が悪化(より強硬になる)するリスクもあります。相手の職歴を見て、直接交渉すべきか担当官で止めておくべきかを慎重に判断する必要があります。
ちなみに、一般企業と同じく、調査官と統括官(上司)との相性の良し悪しは普通にあります。私も国税局・税務署で税務調査をしていましたので、若手の調査官や事務官たちにとって「統括官ガチャ」がある実情もよく理解しています。
情報をどう活かすか|実践的な3つの対策

ここまで見てきた情報を、実際の調査現場でどう活かすか。実践的な対策を3つにまとめます。
① 職歴は「知らないフリ」がベター
事前に調査官の経歴を知っていたとしても、基本的に口に出さない方がよい場合が多いです。ほとんどの場合、調査官は警戒してしまいます。また、「内部部門出身型」「管理部門出身型」「交流・転課型」の場合、調査の経験や知識に自信がない調査官もいるため、プライドを傷付け意固地にさせてしまい、調査が長引くおそれもあります。
② 精神的な「余裕」を持つ
「相手はプロだ」と思い込むと萎縮してしまいますが、「実は3年前まで総務にいて、現場は久しぶりなんだ」と知っていれば、落ち着いて対応できます。不当に厳しい指摘を受けても、「この人はリョウチョウ出身だから、こういう主張をする習性がある」と客観視できれば、感情的にならずに論理的に反論できるということです。
③ 税理士との連携を深める
これらの情報を経営者一人で分析し対策するのは困難です。顧問税理士に「今度の調査官の職歴はどうなっていますか?」「統括官はどんな経歴ですか?」と積極的に尋ねてみてください。もし税理士が「そんなの調べても意味ないですよ」と言うようであれば、調査対策への意識が低いです。その場合は、セカンドオピニオンを検討するタイミングかもしれません。
よくある質問

Q1. 「10年職歴」は一般の会社でも購入できますか?
A. 株式会社税経などから発行されており、購入自体は可能です。ただし、記載内容から調査官のタイプを読み解くには、国税組織の部門構成や人事の仕組みに関する知識が必要です。税務調査に強い税理士と連携して活用することをおすすめします。
Q2. 調査官に「経歴を調べました」と伝えてもよいですか?
A. 基本的におすすめしません。調査官を警戒させたり、意固地にさせたりして、調査が長引くおそれがあります。経歴情報はあくまで「こちらの対応方針を決めるための内部資料」として活用するのが正解です。
Q3. 厳しい調査官が来ることがわかった場合、担当を変えてもらえますか?
A. 納税者側から担当調査官の変更を求めることは、基本的にできません。だからこそ、経歴から調査スタイルを予測し、事前に資料準備と理論武装を整えておくことが重要になります。
Q4. 統括官が調査に同行することはありますか?
A. あります。特に重要な事案や、現場での判断が必要な局面では統括官が臨場することも。統括官が出てきた場合は、調査の山場と考えて慎重に対応しましょう。
まとめ|税務調査は「連絡が入った瞬間」から始まっている

税務調査は、調査官が会社に来てから始まるのではありません。調査の連絡が入った瞬間、あるいはそれ以前の日々の経理処理と情報収集から、すでに始まっています。
「10年職歴」というツールは、相手のバックグラウンドを正しく理解し、無駄な摩擦を避け、適正かつスムーズな調査を実現するための「コミュニケーションツール」と考えています。調査官も人間なので、彼らの立場や背景(職歴)を理解した上で対策や当日の対応をすることで、調査のトラブルリスクを軽減できるだけでなく、調査終了時期を早めることもできます。
当事務所では、最新の「10年職歴」・「税務職員録データベース」を完備し、調査官と統括官の職歴(特性)に合わせた調査対策・当日の調査対応を行っています。
税務調査の連絡については、次のブログで詳しく解説しています。


無料相談実施中

当事務所では無料相談を実施しています。税務調査への対応・調査官との交渉・日々の経理処理でお悩みや不安がある方は、私たちにご相談ください。
顧問契約されたお客様については、事業の実態と取引内容の確認に基づき会計処理のチェック・税務判断、税務調査の確率を激減させる書面添付、税務調査となった際は全力でお客様を守るなど、徹底した税務調査対策と調査当日の対応を行っています。
近年は税制が複雑になっていますが、制度をうまく活用できれば、事業の継続・成長・発展につながるほか、制度によっては大きな節税も実現できます。その一方で、制度の内容や取引実態の確認不足による誤った処理など、税務調査で否認されるリスクも高まっています。
日々の経理や税務調査、経営のことでお悩みがある方は、元国税調査官の税理士・中小企業診断士が代表を務める当事務所にお任せください。相談のご連絡は電話・メール・下のボタンいずれでもOKです!
免責事項
当ブログのコンテンツ・情報について、できる限り正確な情報を提供するように努めておりますが、正確性や安全性を保証するものではありません。掲載された内容によって生じた損害等の一切の責任を負いかねますのでご了承ください。

この記事を書いた人
関連記事
-
 決算書は誰が作っても同じではない|税理士で会社の未来が変わる理由
-
取引先が破産したら貸倒損失はいつ計上する?「開始決定」と「終結・廃止決定」の違いを解説
-
貸倒損失の要件とは?3つの区分と計上時期を元国税調査官の税理士が解説
-
役員退職金はいくらまで損金になる?功績倍率の相場と否認事例を解説
-
税務調査で指摘される「期ずれ」とは?元国税調査官が調査官の手法と対策を完全解説
-
税務調査当日の流れとは?2日間のスケジュールと正しい対応を元国税調査官が解説
-
欠損金の繰戻し還付とは?条件・計算・税務調査の真相を元国税調査官が解説
-
 税務署からの電話・お尋ねは税務調査?「簡易な接触(行政指導)」の対応法を元国税調査官が解説


