【令和8年度税制改正】インボイス「70%控除」とは|免税事業者からの“仕入れ側”の経過措置・注意点と節税


この記事は「免税事業者から“仕入れる”側(買手)」のための解説です。
2023年10月にスタートした消費税のインボイス制度。「免税事業者との取引で実務の手間が増えた」「税負担が重くなった」と頭を悩ませている経営者や経理担当者の方も多いのではないでしょうか。
こうした市場の激変や現場の悲鳴とも言える負担を重く見た政府は、令和8年度(2026年度)税制改正で制度の「軌道修正」を行うことを決定しました。2026年10月からは新たに「70%控除」の段階が設けられ、急激な負担増にブレーキがかかります。
このブログでは、70%控除への移行スケジュール、切替期に間違えやすい経理処理、そして合法的な節税テクニックまでを、実務で迷わないレベルまで噛み砕いて解説します。
2026年10月から「70%控除」へ移行|新旧スケジュール比較

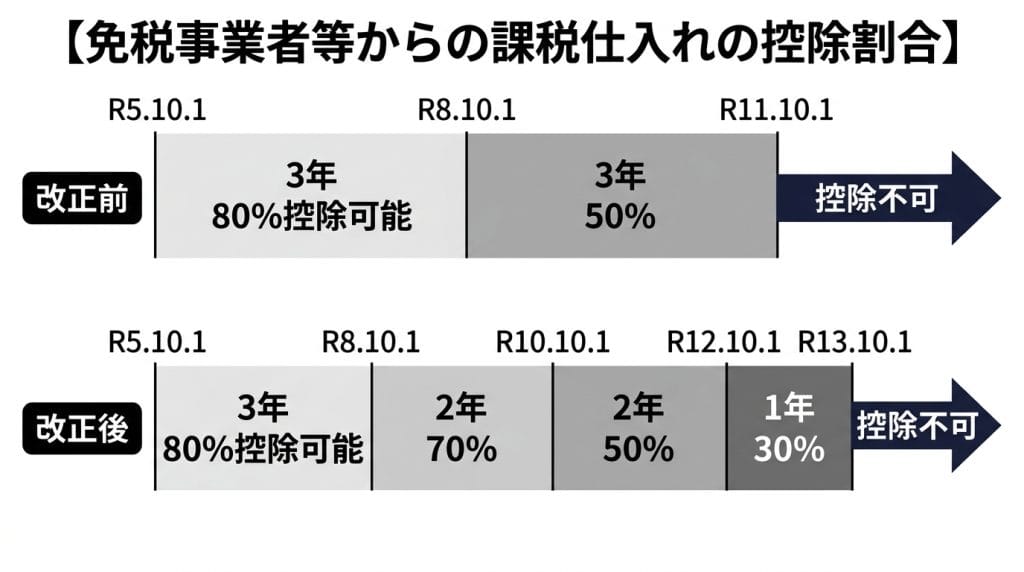
改正前は、免税事業者からの仕入れに対する控除割合が「80% → 50% → 0%」と急激に下がるスケジュールでした。今回の改正では、このショックを和らげるため、「70%」と「30%」の段階が新設され、完全終了の時期も2031年(令和13年)9月末まで延長されました。
新旧のスケジュールを並べると、変更点が一目でわかります。
| 期間 | 改正前(当初予定) | 改正後(令和8年度改正) |
|---|---|---|
| 〜2026年(令和8年)9月30日 | 80%控除 | 80%控除 |
| 2026年10月1日〜2028年9月30日 | 50%控除 | 70%控除(★新設) |
| 2028年10月1日〜2029年9月30日 | 50%控除 | 50%控除(2年延期) |
| 2029年10月1日〜2030年9月30日 | 控除不可(0%) | 50%控除 |
| 2030年10月1日〜2031年9月30日 | 控除不可(0%) | 30%控除(★新設) |
| 2031年10月1日〜 | 控除不可(0%) | 控除不可(0%) |
ポイントは、各段階の下げ幅が「20%→30%→0%」という急勾配から、「10%→20%→20%→30%→0%」となだらかな階段に変わったことです。準備期間に余裕が生まれた一方で、最終的に控除がゼロになる結論は変わりません。 取引先のインボイス登録状況の把握は、引き続き重要です。
財務への影響|キャッシュフローはどう変わる?

控除割合の低下が緩やかになったことで、企業の手元資金(キャッシュフロー)への悪影響が軽減されます。
【シミュレーション】
免税事業者から消費税相当額「50万円分」の仕入れをした場合
・改正前の予定(50%控除): 自己負担額は 25万円 に上がる予定だった
・今回の改正後(70%控除): 自己負担額は 15万円 に抑えられる
このように、70%控除のクッションが挟まることで、当初想定されていた「急激な負担額の増加」を回避できるようになりました。差額の10万円は、そのまま資金繰りの余裕につながります。
【見落とし注意】年1億円超の仕入れには「控除限度額」が新設

ここで、メディアでもあまり強調されていない重要な落とし穴を1つお伝えします。今回の改正では、経過措置の緩和とあわせて「控除限度額」が新たに導入されました。
令和8年10月1日以後に開始する課税期間からは、1つの免税事業者等(インボイス未登録事業者等)との取引額が年間1億円を超える場合、その超過部分については、インボイス制度の経過措置による仕入税額控除(70%・50%・30%控除)が受けられなくなります。
建設業などで特定の一人親方への発注額が大きい場合は要注意です。令和8年10月以降は、インボイス未登録事業者等への年間支払額が1億円を超えると、超過部分について経過措置による仕入税額控除が受けられなくなります。早めに取引先ごとの支払状況を確認しておきましょう。
経理処理の注意点|「いつの取引か」で控除率が決まる3ケース

控除割合が変わるタイミングで誤りやすいのが、「どの時点の取引から新しい割合(70%)を適用するのか」という判定です。消費税法上、基準となるのは請求日や支払日ではなく、原則として「課税仕入れを行った日」です。
【課税仕入れを行った日】
物品の購入: 目的物の引渡しが行われた日(納品日)
サービスの提供: 役務の全部を完了した日
取引の内容によっては例外もありますが、基本的には上記のとおりです。これを踏まえ、実務で迷いやすい3つのケースを表で整理します。
| ケース | 状況 | 結論 | 判定の考え方 |
|---|---|---|---|
| ① 請求・支払が10月以降にズレ込む | 9/28納品・10/5請求・10月末支払 | 80%控除 | 実際の「納品日」が9月のため旧割合を適用 |
| ② 月途中の締め日(20日締め等) | 「9/21〜10/20」を合算した請求書 | 明細ごとに分割 | 9月分は80%、10月分は70%で別計算 |
| ③ 継続的サービスの前払い | 10月分の家賃を9月末に前払い | 原則70%控除 | 役務の提供期間が10月のため新割合を適用 |
それぞれ詳しく見ていきましょう。
①請求・支払日が「10月以降」にズレ込む場合
【状況】 9月28日に納品され、10月5日に請求書が発行、10月末に支払う場合。
- 結論: 80%控除
- 考え方: 請求や支払いが10月であっても、実際の「納品日」が9月であるため、旧割合(80%)が適用
②月途中の締め日の場合(毎月20日締めなど)
【状況】 「9月21日〜10月20日」の期間で合算された請求書を受け取った場合。
- 結論: 明細ごとに分けて処理(9月分は80%、10月分は70%)
- 考え方: 1枚の請求書であっても、期間を厳密に分割する必要がある。「9月21日〜9月30日分」は80%控除、「10月1日〜10月20日分」は70%控除として、それぞれ会計システム上で分けて計算・処理
③継続的サービス(家賃やリース料など)の前払い
【状況】 免税事業者である大家さんに、「10月分の家賃」を9月末に前払いして振り込んだ場合。
- 結論: 原則として70%控除
- 考え方: お金を支払ったのは9月だが、対象となる役務(サービス)の提供期間は10月であるため、新しい割合(70%)が適用
【節税テクニック】短期前払費用に基づく処理で70%→80%控除にする

上記③のように「前払い=原則70%控除」が基本ですが、「短期前払費用の特例」を使うことで、70%ではなく80%控除にできる節税が可能です。詳しく見ていきましょう。
【状況】 取引先との保守契約に基づき、毎年1月にその年1年間分(1月から 12 月分)の保守料金を支払った上で、短期前払費用として処理。
【短期前払費用の特例】
前払費用(一定の契約に基づき継続的に役務の提供を受けるために支出した費用のうち当該事業年度終了の時においてまだ提供を受けていない役務に対応するものをいう。)の額は、当該事業年度の損金(必要経費)の額に算入されないのであるが、前払費用の額でその支払った日から1年以内に提供を受ける役務に係るものを支払った場合において、その支払った額に相当する金額を継続してその支払った日の属する事業年度の損金(必要経費)の額に算入しているときは、これを認める。
(法人税法基本通達2-2-14)(所得税基本通達37-30の2)
【法人の場合の注意点】
例えば借入金を預金、有価証券等に運用する場合のその借入金に係る支払利子のように、収益の計上と対応させる必要があるものについては認められない。
(法人税法基本通達2-2-14)
【消費税法上の短期前払費用】
前払費用(一定の契約に基づき継続的に役務の提供を受けるために支出した課税仕入れに係る支払対価のうち当該課税期間の末日においていまだ提供を受けていない役務に対応するものをいう。)につき所基通37-30の2又は法基通2-2-14《短期前払費用》の取扱いの適用を受けている場合は、当該前払費用に係る課税仕入れは、その支出した日の属する課税期間において行ったものとして取り扱う。
(消費税法基本通達11-3-8)
- 結論: 令和8年1月に支払う令和8年1月から 12 月分の保守料金の全額を80%控除にできる
- 考え方: 免税事業者等からの仕入れにも短期前払費用は認められ、短期前払費用に係る課税仕入れは「支出した日」ベースで取り扱ってよい。国税庁のインボイス制度に関するQ&Aにも、その旨が記載(問113-4)
短期前払費用の特例には、もともと法人税・所得税の節税(課税の繰り延べ)効果がありますが、消費税についても控除率を1段階高く固定できるという恩恵があるわけです。
適用には「継続適用」「1年以内」「重要性」などの要件があり、形だけ前払いしても否認されるリスクがあります。実行前に必ず税理士にご確認ください。
よくある質問(FAQ)

Q. インボイスの70%控除はいつから始まりますか?
A. 2026年(令和8年)10月1日からです。2028年(令和10年)9月30日までの2年間、免税事業者等からの仕入れについて70%の仕入税額控除が認められます。
Q. 経過措置はいつ完全に廃止されますか?
A. 70%→50%→30%と段階的に縮小し、2031年(令和13年)9月30日で経過措置は終了します。2031年10月1日以降は、免税事業者等からの仕入れについて控除は一切できません。
Q. 9月に納品・10月に請求された取引は、80%と70%のどちらですか?
A. 原則として80%控除です。控除率は請求日や支払日ではなく「課税仕入れを行った日(=納品日)」で判定するため、納品が9月であれば旧割合が適用されます。
Q. 短期前払費用を使えば本当に80%控除にできますか?
A. 「継続適用」「支払日から1年以内に役務提供」などの要件を満たせば可能です。国税庁のインボイスQ&A(問113-4)にも、短期前払費用に係る課税仕入れは支出日基準で取り扱える旨が示されています。ただし要件を欠くと否認されるため、事前確認をおすすめします。
Q. 新設された「年1億円の控除限度額」とは何ですか?
A. 1つの免税事業者等からの年間課税仕入れの合計が1億円を超える場合、その超えた部分には経過措置(70%等の控除)が適用されない、というルールです。令和8年10月1日以後に開始する課税期間から適用されます。
Q. 売手側の「3割特例」とは違うのですか?
A. この記事の70%控除は買手(免税事業者から仕入れる側)の経過措置で、3割特例はインボイス登録をした個人事業主が自分で納める消費税を軽くする売手側の特例です。主人公が違う別の仕組みというイメージでOKです。3割特例については、下のブログで詳しく解説しています。

まとめ

ポイントを整理します。
- 2026年10月〜2028年9月は70%控除、その後50%→30%→0%と段階的に縮小(完全廃止は2031年10月)
- 控除率の判定は「課税仕入れを行った日」が基準。請求日・支払日ではない
- 年間仕入1億円超の部分には控除限度額が適用され、経過措置が効かない
- 短期前払費用の特例を使えば、70%を80%に固定できる余地がある
切り替え期(2026年9月〜10月)は「80%」と「70%」の取引が混在し、現場の経理処理は一時的に複雑になります。早めに、お使いの会計ソフトの税区分設定・アップデート情報を確認し、スムーズに移行できるよう準備を進めておきましょう。
無料相談実施中

インボイス制度については、他にも論点や注意点が複数あります。事業の実態や取引内容を確認しないと誤った処理となるため注意が必要です。
当事務所では、事業の実態や取引内容を確認した上で処理を行うなど、「正しい決算申告」に努めています。インボイス制度への対応や経理処理に不安がある方は、お電話・メール・お問合せフォームへの入力のいずれでもOKですので、お気軽にご連絡ください。
免責事項
当ブログのコンテンツ・情報について、できる限り正確な情報を提供するように努めておりますが、正確性や安全性を保証するものではありません。掲載された内容によって生じた損害等の一切の責任を負いかねますのでご了承ください。


